ছোট ব্যবসায় ঋণ কমাচ্ছে মার্কিন ব্যাংক, বাড়ছে অর্থনৈতিক উদ্বেগ
ফেডারেল রিজার্ভের (ফেড) নতুন জরিপ
যুক্তরাষ্ট্রের অর্থনীতির ভবিষ্যৎ পরিস্থিতি নিয়ে উদ্বেগ বাড়তে থাকায় ঋণ দেওয়ার ক্ষেত্রে সতর্ক অবস্থান নিচ্ছে দেশটির ব্যাংকগুলো। বিশেষ করে ছোট ব্যবসা, বাণিজ্যিক আবাসন এবং ঝুঁকিপূর্ণ ঋণগ্রহীতাদের ক্ষেত্রে ঋণের শর্ত কঠোর করছে আর্থিক প্রতিষ্ঠানগুলো। এতে দেশটির অর্থনীতিতে নতুন করে চাপ তৈরির আশঙ্কা দেখা দিয়েছে।
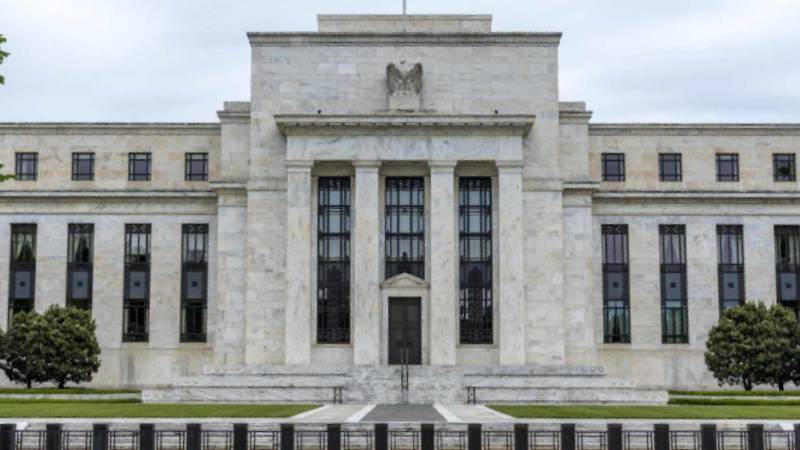
যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংক ফেডারেল রিজার্ভের (ফেড) নতুন এক জরিপে এ চিত্র উঠে এসেছে। গত ২ নভেম্বর প্রকাশিত অক্টোবরের সিনিয়র লোন অফিসার ওপিনিয়ন সার্ভে অন ব্যাংক লেন্ডিং প্র্যাকটিসেস (এসএলওওএস) অনুযায়ী, চলতি বছরের তৃতীয় প্রান্তিকে ছোট ব্যবসার জন্য ঋণের শর্ত কঠোর করেছে দেশটির ব্যাংকগুলো।
জরিপে যুক্তরাষ্ট্রের ৬১টি অভ্যন্তরীণ ব্যাংক এবং দেশটিতে কার্যক্রম পরিচালনাকারী বিদেশি ব্যাংকের ১৮টি শাখার মতামত নেওয়া হয়েছে। এতে ঋণের শর্ত, সুদের বাইরে অন্যান্য খরচ এবং ঋণের চাহিদার পরিবর্তন তুলে ধরা হয়েছে। তবে জরিপটি প্রকৃত ঋণ বিতরণের পরিমাণ নয়, বরং ব্যাংকগুলোর ঋণনীতি ও বাজার পরিস্থিতি সম্পর্কে ধারণা দেয়।
ছোট ব্যবসায় ঋণের শর্ত কঠোর
ফেডের জরিপে দেখা গেছে, বড় ও মাঝারি প্রতিষ্ঠানের ক্ষেত্রে বাণিজ্যিক ও শিল্পঋণের শর্ত মোটামুটি অপরিবর্তিত থাকলেও ছোট ব্যবসার জন্য ঋণ দেওয়ার ক্ষেত্রে কঠোর অবস্থান নিয়েছে ব্যাংকগুলো।
ঝুঁকিপূর্ণ ঋণের ক্ষেত্রে সব আকারের প্রতিষ্ঠানের জন্য অতিরিক্ত সুদ বা প্রিমিয়াম বাড়ানোর কথা জানিয়েছে ব্যাংকগুলো। অর্থনৈতিক পরিস্থিতি নিয়ে অনিশ্চয়তা এবং নির্দিষ্ট শিল্প খাতের সমস্যার অবনতিকে এর প্রধান কারণ হিসেবে উল্লেখ করেছেন ঋণদাতারা।
বাণিজ্যিক আবাসন খাতেও ঋণের চাপ বাড়ছে। নির্মাণ ও জমি উন্নয়ন, বাণিজ্যিক ভবন এবং বহুতল আবাসন প্রকল্পে ঋণ দেওয়ার শর্ত কঠোর করেছে ব্যাংকগুলো। একই সঙ্গে এসব খাতে ঋণের চাহিদাও কমেছে।
বেসরকারি আর্থিক খাতেও ঋণে কড়াকড়ি
শুধু ব্যবসা ও আবাসন খাত নয়, ব্যাংকগুলো নন-ব্যাংক আর্থিক প্রতিষ্ঠানগুলোর ক্ষেত্রেও ঋণের শর্ত কঠোর করছে। এর মধ্যে রয়েছে প্রাইভেট ইকুইটি ফান্ড, ব্যবসায়িক ঋণদাতা এবং বন্ধকী ঋণসংশ্লিষ্ট মধ্যস্থতাকারী প্রতিষ্ঠান।
বিশেষ করে প্রাইভেট ইকুইটি ফান্ড ও ব্যবসায়িক ঋণ মধ্যস্থতাকারীদের তারল্যের চাহিদা বাড়লেও ঋণদাতারা সতর্ক অবস্থানে রয়েছে। অর্থনৈতিক অনিশ্চয়তার পাশাপাশি এসব ঋণগ্রহীতার আর্থিক সক্ষমতা দুর্বল হয়ে পড়ার আশঙ্কাও তুলে ধরেছে ব্যাংকগুলো।
ব্যক্তিগত ঋণেও বাড়ছে বাছবিচার
ব্যক্তিগত ঋণের ক্ষেত্রে ব্যাংকগুলোর অবস্থান মিশ্র। বাড়ি কেনার ঋণে সামগ্রিক শর্ত প্রায় অপরিবর্তিত থাকলেও উচ্চমূল্যের বাড়ির জন্য জাম্বো মর্টগেজে কিছুটা শিথিলতা এসেছে। অন্যদিকে কম ঋণযোগ্যতা বা সাবপ্রাইম গ্রাহকদের ক্ষেত্রে শর্ত কঠোর হয়েছে।
ক্রেডিট কার্ডের ক্ষেত্রেও গ্রাহকদের ঋণযোগ্যতা অনুযায়ী বাছাই করছে ব্যাংকগুলো। উচ্চ ও ভালো ক্রেডিট স্কোরধারীদের আবেদন অনুমোদনের প্রবণতা বাড়লেও কম ক্রেডিট স্কোরধারীদের আবেদন অনুমোদনের ক্ষেত্রে আরও সতর্ক হচ্ছে তারা। বিশেষ করে ছোট ব্যাংকগুলোর মধ্যে এ প্রবণতা বেশি দেখা গেছে।
ঋণের খরচ বাড়ায় বাড়ছে চাপ
চলতি বছরের তৃতীয় প্রান্তিকে যুক্তরাষ্ট্রে ঋণের খরচও উল্লেখযোগ্যভাবে বেড়েছে। গত ৫ অক্টোবর দেশটির ১০ বছর মেয়াদি ট্রেজারি বন্ডের ইল্ড একপর্যায়ে ৫ দশমিক ৩৪৯ শতাংশে পৌঁছায়, যা ২০০২ সালের এপ্রিলের পর সর্বোচ্চ। যুক্তরাষ্ট্রের বাড়তে থাকা সরকারি ঋণ নিয়ে উদ্বেগের মধ্যে এ পরিস্থিতি তৈরি হয়।
বিনিয়োগ ব্যবস্থাপনা প্রতিষ্ঠান পিমকোর ব্যবস্থাপনা পরিচালক ও অর্থনীতিবিদ টিফানি ওয়াইল্ডিংয়ের মতে, কৃত্রিম বুদ্ধিমত্তা বা এআই খাতে বিনিয়োগের প্রবৃদ্ধি অর্থনীতির অন্যান্য অংশে চাপ তৈরি করছে। এর ফলে ছোট ব্যবসা, আবাসন খাত এবং বেশি ঋণগ্রস্ত প্রতিষ্ঠানগুলো উচ্চ সুদ ও ঋণপ্রাপ্তির কঠিন পরিস্থিতির মুখে পড়ছে।
তিনি বলেন, সরকারি বন্ডের উচ্চ ইল্ড ঋণঝুঁকির পুনর্মূল্যায়নকে ত্বরান্বিত করেছে। বিশেষ করে তুলনামূলক দুর্বল ঋণগ্রহীতাদের ক্ষেত্রে এর প্রভাব বেশি পড়ছে।
এদিকে ফেডের পৃথক এক জরিপেও মার্কিন পরিবারগুলোর ঋণ পরিশোধের সক্ষমতা দুর্বল হওয়ার চিত্র উঠে এসেছে। গত ৯ অক্টোবর প্রকাশিত সর্বশেষ সার্ভে অব কনজিউমার ফাইন্যান্সেস অনুযায়ী, ২০২৫ সালের শেষ নাগাদ ঋণের কিস্তি পরিশোধে পিছিয়ে পড়া পরিবারের হার প্রায় ২০ শতাংশে পৌঁছেছে। ২০২২ সালের জরিপে এ হার ছিল প্রায় ১২ শতাংশ।
সব মিলিয়ে যুক্তরাষ্ট্রের ব্যাংকিং খাতে ঋণ দেওয়ার ক্ষেত্রে বাড়তি সতর্কতা দেশটির ব্যবসা, আবাসন ও ভোক্তা অর্থনীতিতে চাপের ইঙ্গিত দিচ্ছে। তবে ফেডের জরিপটি ব্যাংকগুলোর ঋণনীতি ও মনোভাবের চিত্র তুলে ধরে; প্রকৃত ঋণ বিতরণ কতটা কমেছে, তা সরাসরি নির্দেশ করে না।
মন্তব্যসমূহ বন্ধ করা হয়.