ইউরোপের দ্বিতীয় বৃহত্তম অর্থনীতিতে ঋণসংকট, উদ্বেগে বিনিয়োগকারীরা
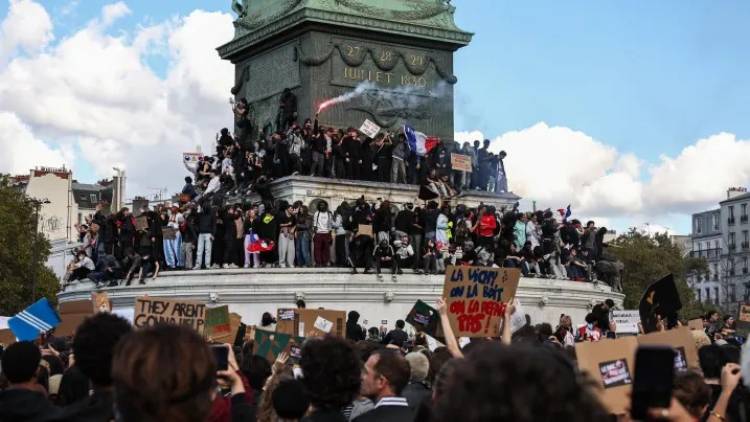
ইউরোপের দ্বিতীয় বৃহত্তম অর্থনীতি ফ্রান্সের ঋণসংকট ঘিরে উদ্বেগ বাড়ছে বিনিয়োগকারীদের মধ্যে। সরকারি ঋণের ক্রমবৃদ্ধি, বড় বাজেট ঘাটতি, দুর্বল অর্থনৈতিক প্রবৃদ্ধি ও রাজনৈতিক অস্থিরতার কারণে দেশটির আর্থিক পরিস্থিতি নিয়ে নতুন করে শঙ্কা তৈরি হয়েছে। একই সঙ্গে ফ্রান্সের সংকট ইউরোজোনের অন্য দেশগুলোতেও ছড়িয়ে পড়তে পারে বলে আশঙ্কা করছেন বিশ্লেষকেরা।
মার্কিন সংবাদমাধ্যম সিএনবিসির শুক্রবার (২৩ অক্টোবর) প্রকাশিত এক প্রতিবেদনে বলা হয়েছে, চলতি সপ্তাহে ফ্রান্সের ১০ বছর মেয়াদি সরকারি বন্ডের সুদের হার ৫ শতাংশ ছাড়িয়েছে। ২০০২ সালের পর এই প্রথম দেশটির বন্ডের সুদের হার এ পর্যায়ে পৌঁছেছে।
এদিকে ফ্রান্স ও জার্মানির ১০ বছর মেয়াদি সরকারি বন্ডের সুদের হারের ব্যবধান বৃহস্পতিবার ১৭০ বেসিস পয়েন্ট ছাড়িয়ে যায়। ২০১০-এর দশকের শুরুর ইউরোজোন ঋণসংকটের পর এই ব্যবধান এত বেশি হয়নি। ফরাসি সরকারের ঋণখেলাপির ঝুঁকির বিপরীতে বিমা ব্যয়ও একই সময়ের পর সর্বোচ্চ পর্যায়ে উঠেছে।
বিশ্লেষকদের প্রধান উদ্বেগ, ফ্রান্সের ঋণসংকট ইউরোজোনের অন্যান্য অর্থনীতিতে প্রভাব ফেলতে পারে। ইউরোপের দেশগুলো একই মুদ্রা ব্যবহার করলেও তাদের রাজস্বনীতি আলাদা। ফলে একটি দেশের ঋণসংকট অন্য দেশের ঋণ নেওয়ার ব্যয় বাড়িয়ে দিতে পারে। এতে ঋণের সুদ পরিশোধের খরচ বাড়ার পাশাপাশি সরকারি অর্থব্যবস্থায় চাপ তৈরি হতে পারে।
এর আগে ২০১০-এর দশকের শুরুর দিকে গ্রিসের ঋণসংকট পর্তুগাল, আয়ারল্যান্ড, ইতালি ও স্পেনে ছড়িয়ে পড়েছিল। তখন বিপুল পরিমাণ সরকারি বন্ড ধারণ করা ব্যাংকগুলোকে সহায়তা দিতে সরকারগুলোকে এগিয়ে আসতে হয়। এতে সরকারি ঋণ ও ব্যাংকিং খাতের সংকট পরস্পরকে আরও গভীর করে তোলে।
বর্তমান পরিস্থিতিতেও সরকারি ঋণ নিয়ে বিনিয়োগকারীদের উদ্বেগ বন্ডের সুদের হার বাড়াচ্ছে। এতে সরকারের ঋণ পরিশোধের ব্যয় বাড়ছে, যা ঋণের বোঝা আরও বাড়িয়ে দিতে পারে। নোবেলজয়ী অর্থনীতিবিদ পল ক্রুগম্যানও সতর্ক করেছেন, ঋণ নিয়ে উদ্বেগ থেকে সুদের হার বৃদ্ধি এবং সেই বাড়তি ব্যয়ের কারণে নতুন করে ঋণ বাড়ার একটি দুষ্টচক্র তৈরি হতে পারে।
ফ্রান্সের আর্থিক সংকটের পেছনে রয়েছে বড় বাজেট ঘাটতি ও ক্রমবর্ধমান সরকারি ঋণ। দেশটির অর্থনৈতিক প্রবৃদ্ধিও দুর্বল হয়ে পড়েছে। ২০২৬ সালের প্রবৃদ্ধির পূর্বাভাস কমিয়ে মাত্র শূন্য দশমিক ৫ শতাংশ নির্ধারণ করেছে সরকার।
এর সঙ্গে রাজনৈতিক অস্থিরতা ও সামাজিক অসন্তোষ যুক্ত হওয়ায় সরকারি অর্থব্যবস্থা স্থিতিশীল করতে প্রয়োজনীয় পদক্ষেপ নেওয়া কতটা সম্ভব হবে, তা নিয়ে প্রশ্ন উঠেছে।
আইএনজি ব্যাংকের বৈশ্বিক অর্থনৈতিক গবেষণা বিভাগের প্রধান কার্স্টেন ব্রজেস্কির মতে, ফ্রান্স গভীর সংকটের মধ্যে রয়েছে। তবে দেশটির সরকারের তাৎক্ষণিকভাবে ঋণের সুদ ও মূলধন পরিশোধের অর্থ ফুরিয়ে যাওয়ার আশঙ্কা নেই। তারপরও বন্ডবাজারে আস্থার ঘাটতি মোকাবিলায় সরকারকে জরুরি ভিত্তিতে পদক্ষেপ নিতে হবে।
বর্তমান পরিস্থিতি উদ্বেগজনক হলেও বিশ্লেষকদের অনেকে মনে করছেন, ২০১০-এর দশকের শুরুর মতো বড় ধরনের ইউরোজোন ঋণসংকটের ঝুঁকি তুলনামূলক কম। কারণ, আগের তুলনায় ইউরোপের ব্যাংকিং ব্যবস্থা শক্তিশালী হয়েছে। পাশাপাশি আর্থিক অস্থিরতা মোকাবিলায় ইউরোপীয় ইউনিয়ন ও ইউরোপীয় কেন্দ্রীয় ব্যাংকের হাতে এখন আরও কার্যকর ব্যবস্থা রয়েছে।
ব্ল্যাকরকের কৌশলবিদদের মতে, বর্তমান পরিস্থিতি আগের ঋণসংকটের সময়ের তুলনায় উল্লেখযোগ্যভাবে আলাদা। তবে বাজারে আরও অস্থিরতা এবং সংকট অন্য দেশে ছড়িয়ে পড়ার ঝুঁকি পুরোপুরি উড়িয়ে দেওয়া যাচ্ছে না।
ফোরভিস মাজারের প্রধান অর্থনীতিবিদ জর্জ লাগারিয়াসের হিসাবে, ২০২৬ সালের দ্বিতীয় প্রান্তিক শেষে ফ্রান্সের ঋণ-জিডিপি অনুপাত দাঁড়িয়েছে ১১৯ শতাংশে। ২০০৯ সালের শেষ দিকে গ্রিসের এ অনুপাত ছিল ১২৮ শতাংশ।
লাগারিয়াসের আশঙ্কা, ফ্রান্সের সংকট ছড়িয়ে পড়লে ইতালি ও স্পেনের মতো দেশগুলোর ঋণ নেওয়ার ব্যয় বাড়তে পারে। এতে সরকারি ব্যয় কমানোর চাপ তৈরি হবে, যা সংশ্লিষ্ট দেশগুলোতে রাজনৈতিক অসন্তোষ বাড়াতে পারে।
তবে তাঁর মতে, ফ্রান্সের আর্থিক ঝুঁকিগুলো আগে থেকেই জানা। গ্রিসের মতো দেশটির সরকারি আর্থিক তথ্যের নির্ভরযোগ্যতা নিয়েও বড় ধরনের প্রশ্ন নেই। এ কারণে সংকট ছড়িয়ে পড়ার ঝুঁকি সীমিত থাকতে পারে।
অ্যাবারডিন ইনভেস্টমেন্টসের এক কর্মকর্তা পরিস্থিতিটিকে আপাতত পুরো ইউরোজোনের কাঠামোগত সংকটের পরিবর্তে ফ্রান্সকেন্দ্রিক ঝুঁকি হিসেবে দেখছেন। তাঁর ধারণা, সংকট অন্য দেশে ছড়িয়ে পড়লেও তা দীর্ঘস্থায়ী নাও হতে পারে।
সব মিলিয়ে, ফ্রান্সের ঋণসংকট ইউরোপের বন্ডবাজারে নতুন চাপ তৈরি করেছে। ইউরোজোনের আর্থিক সুরক্ষাব্যবস্থা আগের চেয়ে শক্তিশালী হলেও ফরাসি বন্ডের সুদের হার আরও বাড়লে এবং বিনিয়োগকারীদের আস্থা কমতে থাকলে সংকটের প্রভাব অন্য দেশগুলোর অর্থনীতিতেও পড়তে পারে।
মন্তব্যসমূহ বন্ধ করা হয়.